Por Tatiane Correia, do Jornal GGN
O “sumiço” da fintech Naskar Gestão de Ativos trouxe à tona uma realidade que muitos preferem ignorar: o sistema financeiro não é uma abstração de planilhas, mas um campo que afeta diretamente a sobrevivência das famílias brasileiras. Quase três mil investidores vivem o desespero de ver R$900 milhões simplesmente desaparecerem em uma estrutura que se revelou um castelo de cartas.
Este episódio, somado aos escândalos envolvendo o Banco Master, expõe as vísceras de um sistema que foi deixado à própria sorte.
Segundo o Sindicato dos Bancários de São Paulo, esses casos revelam uma fragilidade alarmante na regulação, onde fintechs e fundos de investimento deixam de ser ferramentas de inovação para se tornarem instrumentos de lavagem de dinheiro e ocultação de patrimônio por organizações criminosas.
Como a desregulação favoreceu o crime organizado
Durante a gestão de Roberto Campos Neto no Banco Central (2019-2025), o Brasil assistiu a um afrouxamento deliberado das normas de controle. Sob o pretexto de “incentivar a concorrência”, permitiu-se a proliferação das “fintechs de coworking” — empresas que, sem sedes físicas reais ou estruturas de governança, passaram a operar como quase-bancos.
Essa política transformou o mercado em um ambiente de anarquia. Ao facilitar a entrada de atores sem lastro, o regulador institucionalizou o que Luis Nassif define como a “era das pirâmides e golpes”. Em entrevista ao Spbancarios (site do Sindicato dos Bancários de São Paulo, Osasco e Região), Nassif foi categórico: “Campos Neto escancarou as portas do mercado financeiro para o crime organizado”.
O ponto mais crítico, destaca investigação da Operação Carbono Oculto, é que o dinheiro do crime não apenas “entrou” no sistema; ele se tornou o combustível vital para a sobrevivência dessas fintechs. Após um período inicial de crescimento predatório baseado em juros extorsivos, essas instituições atingiram seu limite e precisaram do capital ilícito como fonte de solvência para não colapsar.
Lavagem de dinheiro e fundos opacos
Para o cidadão comum, as fraudes parecem complexas, mas a lógica central é a “circularidade de recursos”. Trata-se de um jogo de espelhos para criar o que Nassif chama de “capital imaginário”.
Um exemplo prático envolve o Banco Master e fundos com participação do PCC (como o REAG): o Banco empresta milhões para o Fundo A, que investe no Fundo B, que por sua vez compra ações do próprio Banco. No papel, a instituição parece sólida e capitalizada para o Banco Central, mas o dinheiro nunca saiu do lugar; foi apenas usado para simular uma saúde financeira inexistente.
Os três problemas principais dessa dinâmica são:
Falta de transparência nos fundos: A CVM (Comissão de Valores Mobiliários) enxerga apenas o “espelho” individual de cada fundo, falhando em rastrear o trânsito do dinheiro em estruturas em cascata onde um fundo alimenta o outro.
Uso de identidades falsas: A desregulação permitiu que criminosos utilizassem “laranjas” sem que as instituições fossem obrigadas a realizar auditorias forenses profundas.
Transferência de responsabilidade: O BC desonerou os bancos da obrigação de investigar a origem dos fundos, jogando a responsabilidade para o cliente. Na prática, criou-se um “porto seguro” para o crime, já que nenhum membro de facção autodeclara a origem ilícita de seu capital. Posteriormente, corrigiu esse excesso.
O freio de arrumação do Banco Central
Após anos de leniência, o ano de 2025 marcou o que Luis Nassif descreveu como um “Big Bang” regulatório em sua coluna no GGN. Trata-se de uma resposta necessária à balbúrdia instalada na gestão anterior, e três medidas em especial merecem atenção:
Fim do banco de fachada: A Resolução 494/2025 encurtou drasticamente o prazo para instituições sem autorização definitiva encerrarem atividades, fixando o limite para maio de 2026. Além disso, a Resolução 495 proibiu o uso de endereços de coworking, exigindo sedes físicas e governança real.
O sarrafo subiu para os PSTIs: Os Prestadores de Serviço de Tecnologia (empresas que vendem o suporte tecnológico para transações financeiras) agora enfrentam exigências rigorosas. A Resolução 498/2025 elevou o capital mínimo — a garantia em dinheiro que a empresa deve manter guardada para não quebrar — de R 100 mil para **R 15 milhões**.
Segurança no Pix: A Resolução 506 introduziu o “bloqueio de chave”, permitindo asfixiar contas laranjas e proibir que fraudadores abram novas contas por até cinco anos.
Propostas para um Novo Marco Regulatório
Para que o sistema financeiro deixe de ser um parque de diversões para golpistas, é urgente adotar as propostas de reforma defendidas por Nassif e pela Contraf.
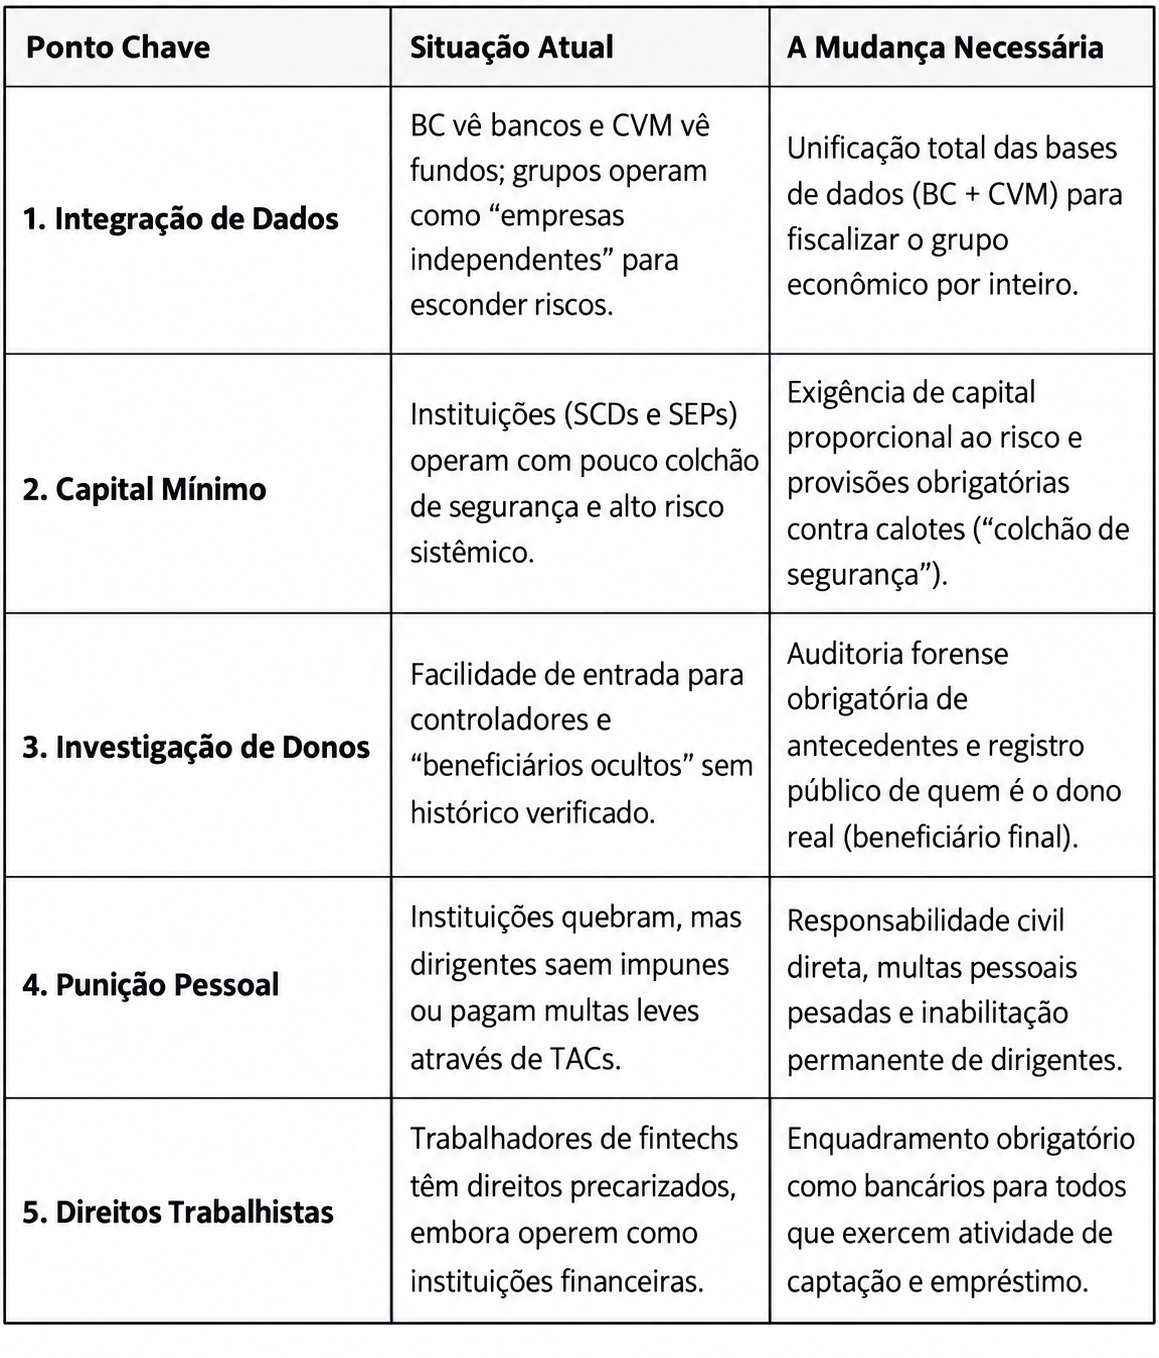
A Democracia que para na porta dos Bancos
A regulação financeira não pode ser um feudo de técnicos. Durante décadas, os “cabeças de planilha” usaram uma linguagem impenetrável como arma para afastar o cidadão comum de decisões que definem desde o preço do arroz até a segurança das economias de uma vida.
Enfrentamos ainda a praga da “porta giratória”: reguladores que hoje afrouxam normas para o mercado visando um cargo milionário em bancos privados amanhã. Essa promiscuidade paralisa a fiscalização e asfixia a soberania nacional. Precisamos entender, de uma vez por todas, que a economia deve servir à sociedade, e não o contrário.
Embora a democracia brasileira tenha avançado em muitas frentes, ela “parou exatamente onde o poder financeiro começa”. E retomar esse controle não é apenas uma medida econômica, é um imperativo para a sobrevivência democrática do Brasil.
Morre Artur Henrique da Silva, referência do movimento sindical brasileiro
Bradesco antecipa pagamento da PLR para sexta-feira (18)
Bancários do Bradesco de Araraquara e região votam propostas de PPR e PRB nesta terça-feira (15)
Caixa reabre negociação com entidades e suspende medidas sobre direitos
Maioria das bases rejeita proposta da Caixa e greve continua
Bancários de Araraquara e região rejeitam proposta de ACT da Caixa

Trabalhadores assinam ACT do BB com vigência até 2028

Banco Mercantil pagará primeira parcela da PLR em 25 de setembro

Assembleia virtual nesta sexta-feira (11) delibera sobre ACT da Caixa. Participe!
Institucional
Diretoria
História
Conteúdo
Acordos coletivos
Galeria
Notícias
2020 - www.bancariosararaquara.org.br - Todos os direitos reservados.
Desenvolvido por:


